受け取った見積もりの月額は、そのままでは予算になりません。マーケターへの業務委託の費用は、税の足し引き、雇用とみなされない頼み方、払い方ごとの境目を加えて、はじめて稟議に出せる額になります。月額だけで稟議を書くと、インボイスで控除できない分、源泉徴収の手間、途中でやめるときの支払いが後から出てきます。この記事では、消費税と源泉徴収の扱い、雇用とみなされないための確認点、月額固定・時間単価・成果物単価の境目を式で示し、自社の数字で予算額を出す順番まで整理します。税務や法律の個別の判断を示すものではないため、自社の取引への当てはめは税務署・税理士・労働基準監督署などに確かめてください。
見積もりの月額を比べる前にそろえる条件
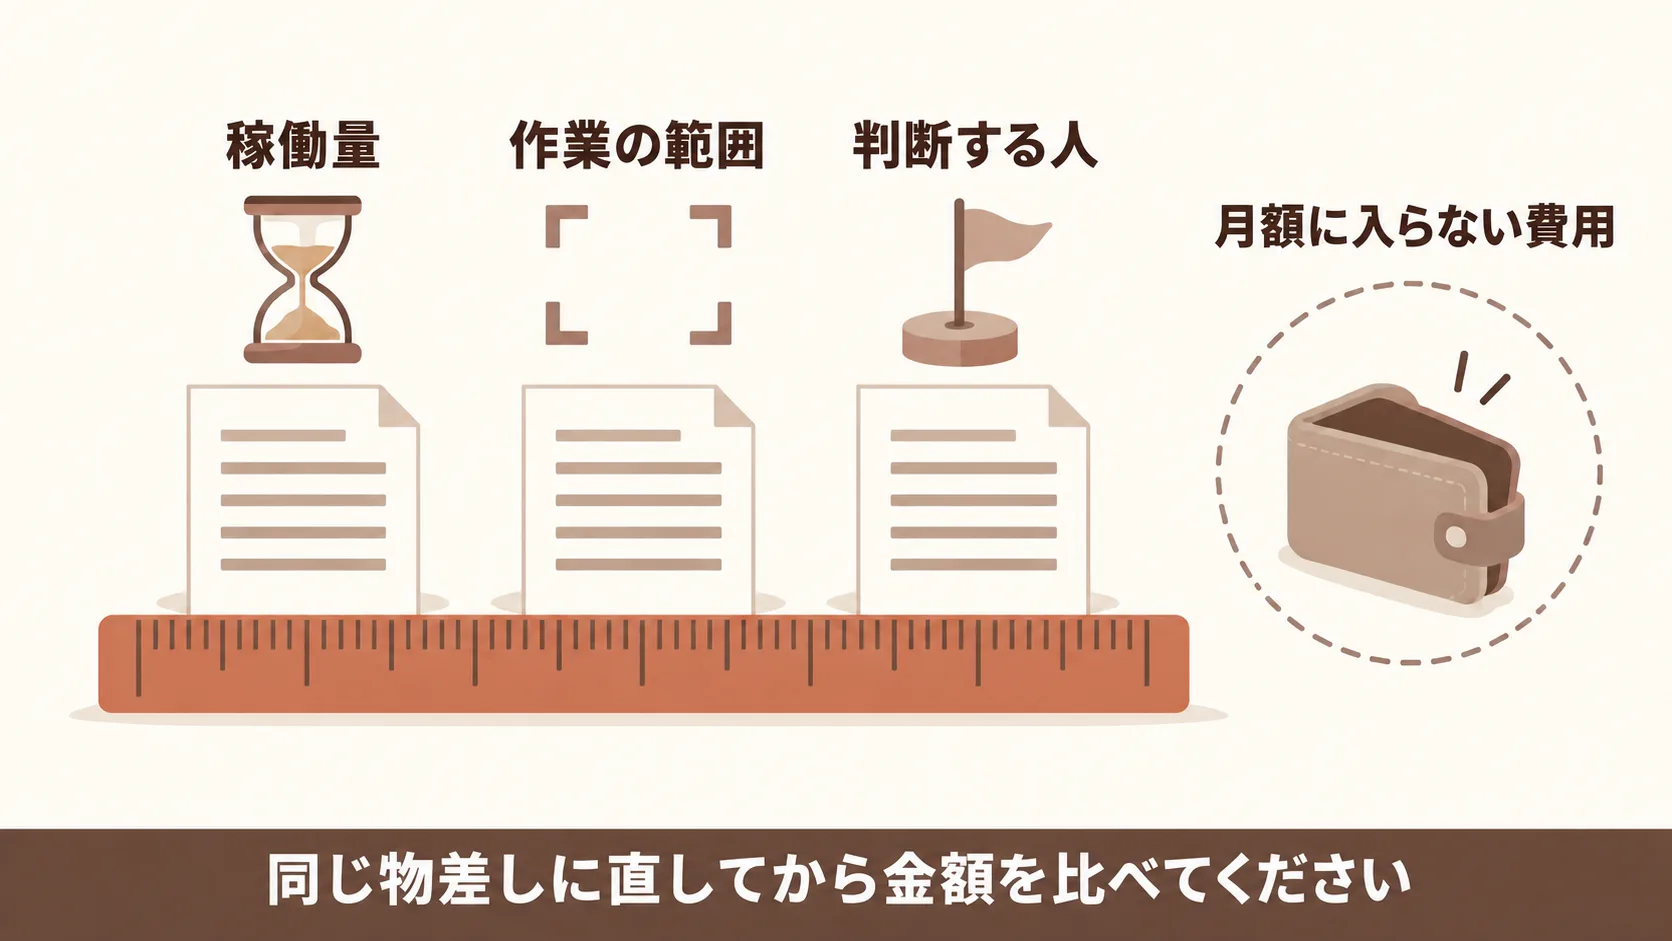
業務委託の月額は「誰が、月に何時間、どの作業まで」行うことへの対価です。この3つがそろわないまま見積もりを並べても、高いか安いかは決められません。見積もりごとに稼働量と作業の範囲を書き出し、同じ物差しに直してから金額を比べてください。
月額に含まれる稼働と作業の範囲
同じ月額でも、含まれる稼働と作業が違えば中身は別物です。見積もりを受け取ったら、次の3点を相手に確かめて文書に残します。
- 稼働量:月に何時間、または何日分の作業を見込んだ金額か
- 作業の範囲:運用・分析・制作のどこまでが入り、どこからが別料金か
- 判断する人:施策の方針を決めるのは相手か、自社の担当者か
稼働量が書かれていない見積もりは、仕事が増えたときに追加費用になるのか、同じ月額のまま吸収されるのかが読めません。範囲と判断する人が曖昧なままだと、成果が出なかったときにどこを直せばよいかも決められなくなります。施策ごとの費用の目安は、次の記事で整理しています。
月額の外で発生する費用
- 仲介の手数料:マッチングサービスや代理人を通す場合に、月額と別にかかるか
- 広告費:出稿費を月額に含むのか、自社が媒体に直接払うのか
- ツールの利用料:分析や配信のツールを誰の契約で使うか
- 社内の手間:成果物の確認や打ち合わせに、自社の担当者が月に何時間使うか
社内の手間は請求書に載りません。それでも確認が遅れると相手の作業も止まるため、担当者の時間を先に押さえておくと予算の読みが崩れにくくなります。
代理店や正社員と比べるときの物差し
代理店や正社員と比べるときは、同じ作業量と同じ期間にそろえてから金額を見ます。代理店の見積もりは担当者の人数や管理の工数を含むことがあるので、作業の範囲を業務委託の見積もりと同じ細かさに分けて並べてください。正社員と比べるなら、給与だけでなく社会保険料の事業主負担まで含めた額が比べる相手です。業務委託が安く見えるのは、雇用とみなされない働き方で頼むことが前提です。その前提が崩れると、保険料の事業主負担や割増賃金といった、正社員と同じ種類の負担が乗ってきます。
インボイス登録の有無で変わる実質の負担額
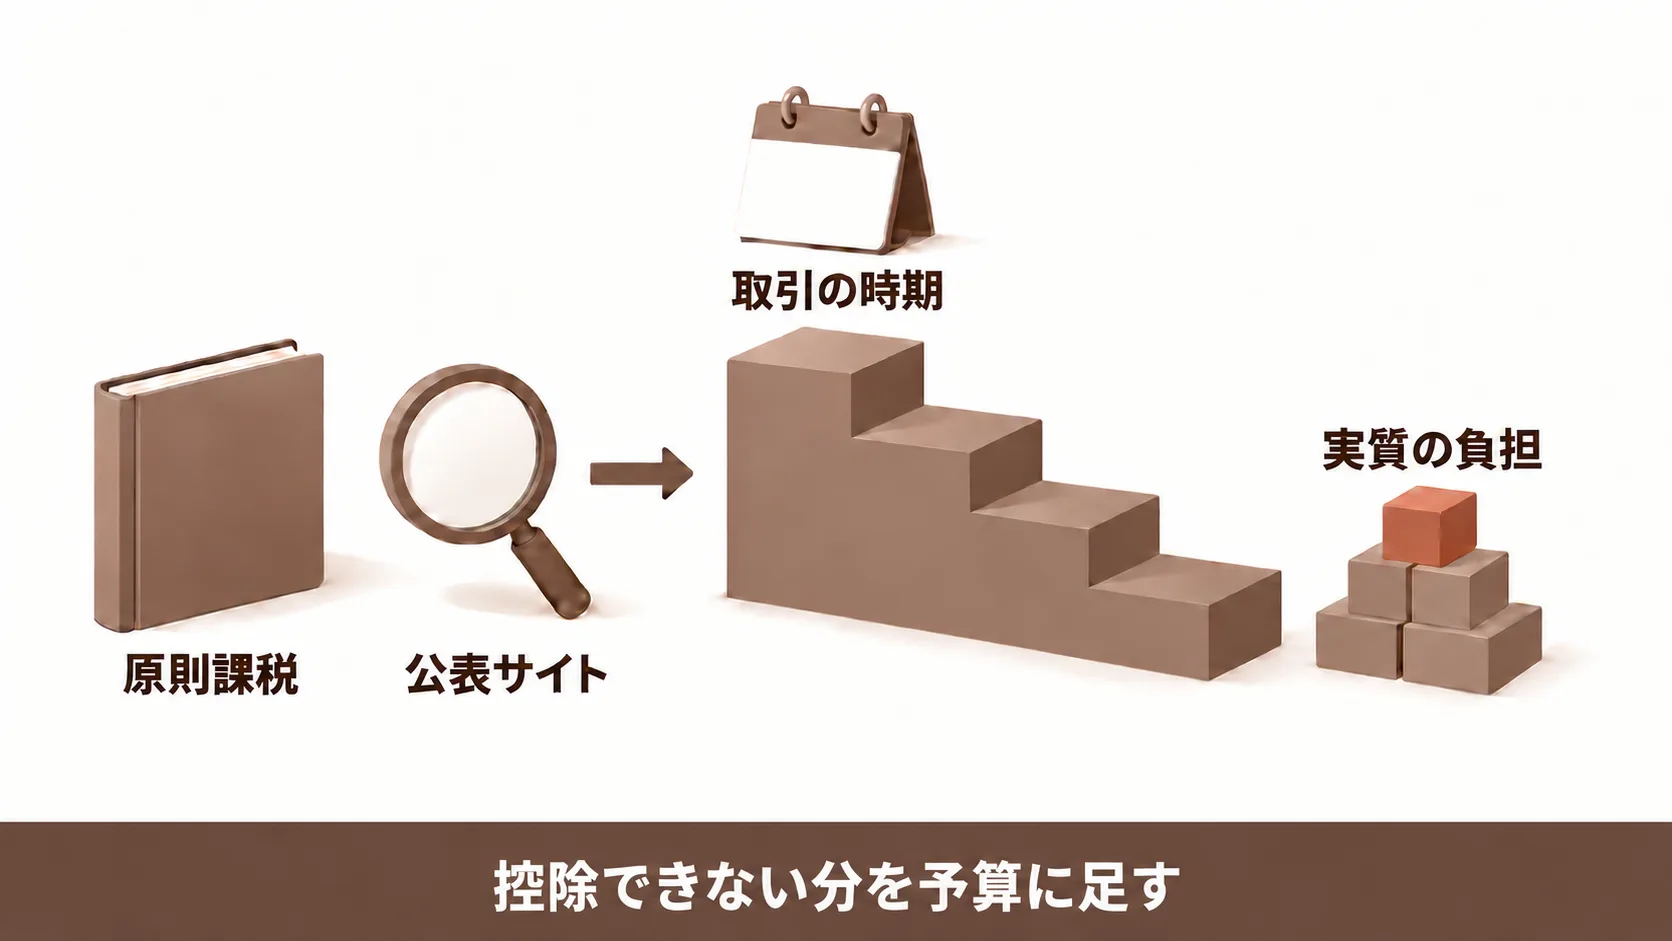
インボイスで予算に足し算が要るのは、自社が原則課税(一般課税)で消費税を申告している場合です。そのうえで、相手が登録しているか、いつの取引かで実質の負担が変わります。経理の担当者と自社の申告方式を確かめてから、2つの条件を見てください。
相手が登録しているかで変わる仕入税額控除
最初に確かめるのは、相手ではなく自社の申告方式です。公正取引委員会のインボイス制度に関するQ&Aでは、簡易課税制度を適用している事業者はインボイスを保存しなくても仕入税額控除ができ、2割特例を使う場合も同様とされています。免税事業者はそもそも仕入税額控除を行いません。こうした発注者には、インボイスによる足し算は要りません。なお2割特例は期限つきの経過措置で、国税庁の案内では令和8年分の確定申告までです。
原則課税の発注者が確かめること
原則課税なら、相手が適格請求書発行事業者かを、国税庁のインボイス制度のページにある公表サイトで登録番号から確かめます。登録していない相手への支払は、経過措置の割合までしか控除できません。経過措置を使うには、区分記載請求書等と同様の記載がある請求書と、一定の記載をした帳簿の保存が条件です。見積もりの段階で登録の有無を聞いておくと、予算に足す額を契約前に出せます。
控除できる割合が決まる時期と段階
登録していない相手からの仕入れで控除できる割合は、取引の時期によって段階的に下がります。令和8年10月1日に70%へ下がっており、80%はすでに過去の割合です。予算に使う割合は、取引がどの期間に入るかで選んでください。
経過措置の割合の段階
国税庁のQ&A(問113-3)と令和8年度税制改正の案内をもとにすると、割合は次のとおりです。
| 取引の時期 | 控除できる割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除できない |
契約が数年にわたるなら、割合が下がる時期をまたぐ月を予算表に印をつけておくと、年度の途中で負担が増えても慌てずに済みます。
役務の時期の判定と1億円の上限
割合は課税仕入れの時期で決まり、役務は原則として約した役務の全部が完了した日になります。Q&Aの例では、令和8年9月21日から提供を受けて10月20日に完了した役務には70%を使います。月額で続く契約をどの日で判定するかはQ&Aに書かれていないため、税務署か税理士に確かめてください。また、1つの相手からの課税仕入れが年(事業年度)で1億円(税込)を超える部分は、令和8年10月1日以後に開始する課税期間から経過措置の対象外です。
控除できない分を予算に足す計算式
原則課税の発注者は、控除できない分を税抜の報酬に足した額を、実質の負担として予算に置きます。式は次の2つです。
- 控除できない分=請求書の消費税等の額×(1−控除できる割合)
- 実質の負担=税抜の報酬+控除できない分
相手が登録していれば通常どおり控除できるため、この足し算は要りません。割合は取引の時期の表から入れ、複数の見積もりを比べるときは、それぞれを同じ式で直してから並べます。
源泉徴収で変わる支払額と納付の手間
源泉徴収が要るかどうかは、相手が個人か法人かと、報酬の中身で決まります。要る場合は、請求額から所得税を差し引いて振り込み、差し引いた分を自社が国に納めます。振込額と納付の段取りが変わるので、契約前に区分を決めておくと支払いの事務で迷いません。
源泉徴収が要る報酬と要らない報酬
源泉徴収の対象は、個人(居住者)に払う報酬のうち、所得税法204条1項に列挙されたものです。国税庁のタックスアンサー(No.2792)と源泉徴収のあらましによると、マーケティングの業務委託で関わりやすいのは次の報酬です。
- 原稿やデザインの報酬
- 企業の求めに応じて経営の改善や向上の指導を行う、経営コンサルタント等の報酬
法人への支払は、競馬の賞金を除いて源泉徴収の対象外です。発注者が個人で、給与を払っていない場合も源泉徴収は要りません。
税率と請求書の書き方による差
令和8年分の源泉徴収の税率は10.21%で、同じ人に1回に払う額が100万円を超える部分は20.42%です。請求書で報酬と消費税等が区分されていれば、報酬の額だけに税率を掛けます。国税庁の計算例(No.6929)では、110,000円とだけ書かれた請求書なら源泉徴収税額は11,231円、報酬100,000円と消費税等10,000円に分けて書かれていれば10,210円です。区分の有無で差し引く額が変わるため、請求書の書き方を相手と先に決めておきます。差し引いた税は、支払った月の翌月10日までに納めます(No.2505)。令和9年分以後は防衛特別所得税が加わる予定なので、その年の率は支払う前に国税庁の案内で確かめてください。
雇用とみなされない頼み方
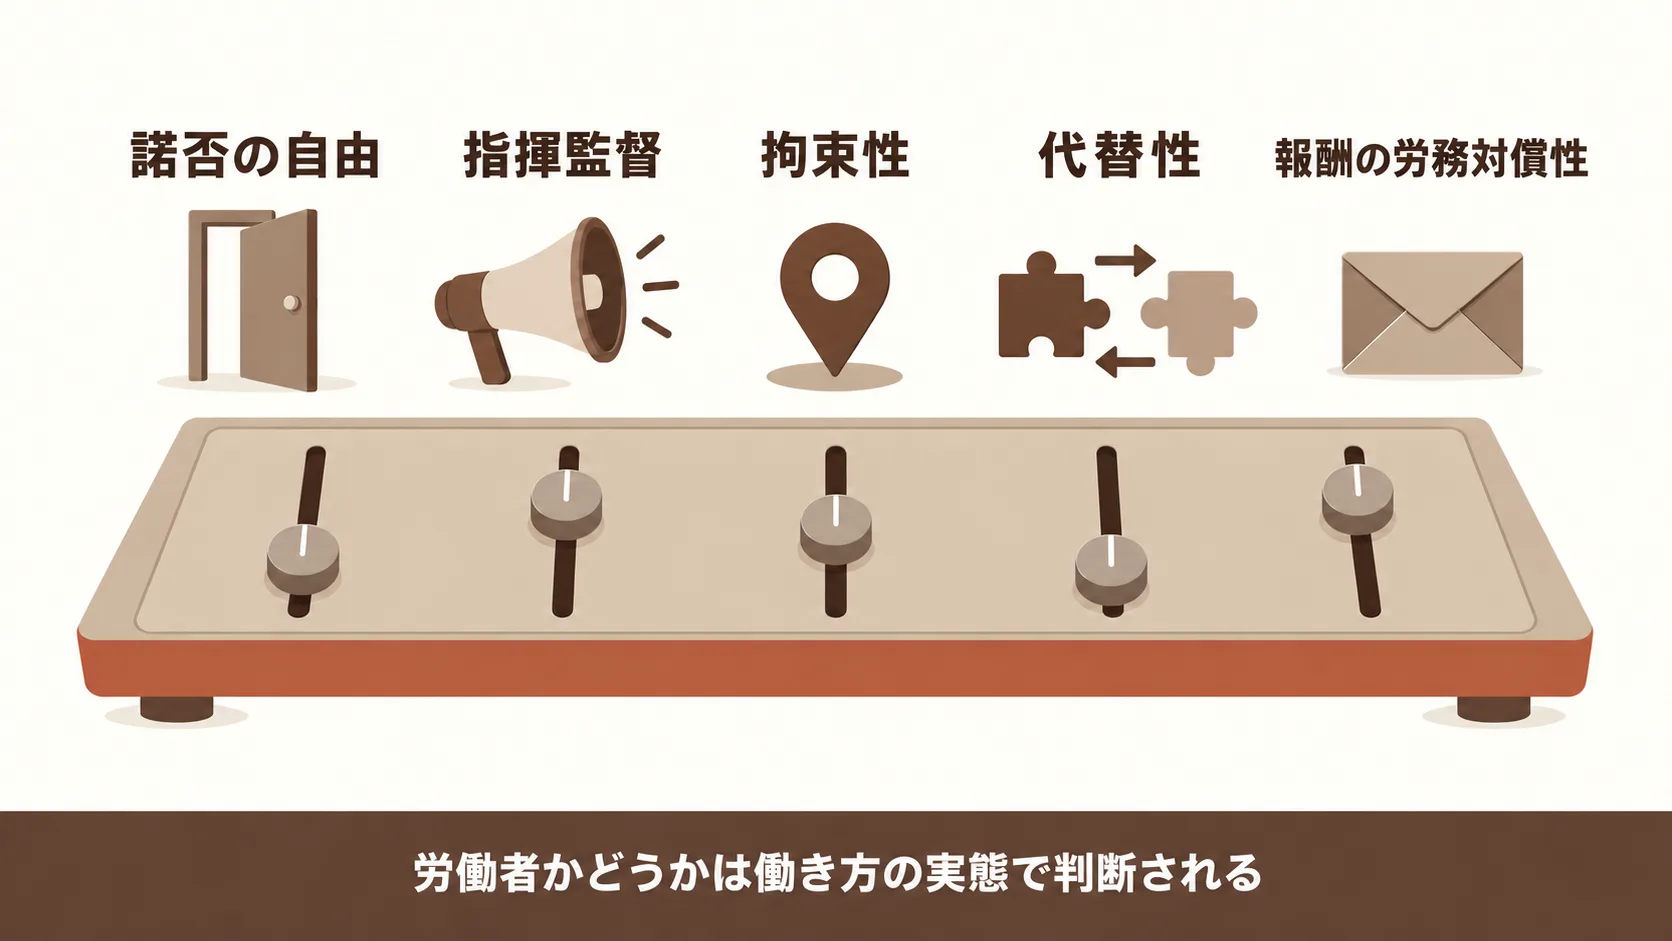
「週何日以下なら業務委託として安全」という線は、厚生労働省が示す判断基準には含まれていません。労働者かどうかは働き方の実態で判断されるため、日数ではなく仕事の頼み方と払い方を確かめます。依頼の中身を確認点に当てはめ、労働者性を強める側に寄っていないかを見てください。
労働者かどうかは契約名でなく働き方で決まる
厚生労働省の資料は、労働基準法9条が労働者を「事業又は事務所に使用される者で、賃金を支払われる者をいう」と定めていると示しています。そのうえで、指揮監督の下で働いているかと、報酬がその労働の対価かという使用従属性で、実態をもとに総合的に判断するとしています。業務委託契約を結んでいても、働き方が雇用と同じなら労働者と判断されることがあります。ここで見るのは労働基準法上の労働者かどうかで、税の上で給与か外注費かを分ける判断とは別の基準です。判断基準は厚生労働省の研究会が見直しの議論を続けており、確かめた時点の資料は「これまでの議論の整理(案)」でした。
自社の依頼を当てはめる8つの確認点
厚生労働省のチェックリストには8つの確認点があります。A側に当てはまる事情は労働者性を否定する方向に、B側は肯定する方向に働き、1つで決まるのではなく全体で判断されます。依頼を出す前に、自社の頼み方がどちらに寄るかを1行ずつ確かめてください。
依頼の受け方と働き方に関わる確認点
| 確認点 | 自社に向ける問い | A側に寄る頼み方 | B側に寄る頼み方 |
|---|---|---|---|
| 諾否の自由 | 相手は依頼を断れるか | 断ってよい前提で頼む | 断れない前提で割り振る |
| 指揮監督 | 日々の量や進め方を誰が決めるか | 量・配分・進め方は相手に任せる | 毎日、量や進め方を具体的に指示する |
| 拘束性 | 場所や始業・終業を誰が決めるか | 場所と時間は相手が決める | 自社が場所と時間を具体的に決める |
| 代替性 | 都合が悪いとき代役を立てられるか | 代役を認める | 代役を認めない |
報酬と道具と専属性に関わる確認点
| 確認点 | 自社に向ける問い | A側に寄る頼み方 | B側に寄る頼み方 |
|---|---|---|---|
| 報酬の労務対償性 | 報酬を何で決めるか | 仕事の出来高に見合う額で決める | 日や時間あたりいくらで決める |
| 資機材の負担 | 道具を誰が用意するか | 相手が自分で用意する | 自社が用意する |
| 報酬の額 | 同種の仕事の正社員と比べてどうか | 正社員より高い | 正社員と同程度か、経費を引くと低い |
| 専属性 | 他社の仕事を受けられるか | 他社の仕事も自由に受けられる | 他社の仕事を実質的に制限し、長く自社の仕事だけをさせる |
専属性が無いことだけでは、労働者性は弱まりません(昭和60年の労働基準法研究会報告)。専属性の欄がA側でも、ほかの確認点と合わせて読んでください。
時間単価で頼むときに崩れやすい確認点
時間単価で頼むと、報酬の決め方は「日や時間あたりいくら」になり、チェックリストではB側に当たります。だから時間単価を選ぶなら、ほかの確認点をA側に保つことが欠かせません。
- 稼働の記録を受け取ることと、始業・終業の時刻や作業場所を自社が決めることを分ける
- 月の上限時間は決めても、日々の作業量や進め方は相手に任せる
- 定例の打ち合わせは成果の確認にとどめ、作業の手順まで決めない
雇用と判断されたときに増える費用
働き方の実態から労働者と判断されると、月額の報酬とは別に、社会保険と労働保険の事業主負担と、労働基準法による支払いが加わります。業務委託の安さは、これらが乗らない前提での比較です。料率は年度や地域で変わるので、ここでは何が増えるかと確かめ先を示します。
社会保険と労働保険の事業主負担
雇用と判断されたときに出る事業主負担は、次のとおりです。
- 健康保険・厚生年金保険:標準報酬月額に保険料率を掛け、事業主と本人が半分ずつ負担する。子ども・子育て支援金(令和8年4月分から)も同じ表で半分ずつになり、40歳から64歳の人には介護保険料が加わる
- 子ども・子育て拠出金:事業主だけが負担する
- 雇用保険:事業主と本人の両方に負担がある
- 労災保険:率は事業の種類で決まる
率は日本年金機構、協会けんぽの保険料額表、厚生労働省の労災保険率の案内で、その年度と都道府県の値を確かめてください。保険料を徴収する権利の時効は2年です(健康保険法193条・厚生年金保険法92条)。
労働基準法の規定で生じる支払い
労働者と判断されると、労働基準法の規定による支払いも生じうるようになります。
- 時間外・休日労働の割増賃金(37条):法定の時間を超えた労働や休日の労働に、割増した賃金を払う
- 年次有給休暇(39条):要件を満たした人に、賃金が支払われる休暇を与える
- 解雇の予告(20条):辞めてもらうときは30日前に予告するか、30日分以上の平均賃金を払う
額は働いた時間や賃金で変わるため、一律には出せません。業務委託の契約を終えるつもりでも、労働者と判断されれば解雇の扱いになりうるので、やめ方を決めるときに見落とさないでください。
月額固定と時間単価と成果物単価の損益分岐
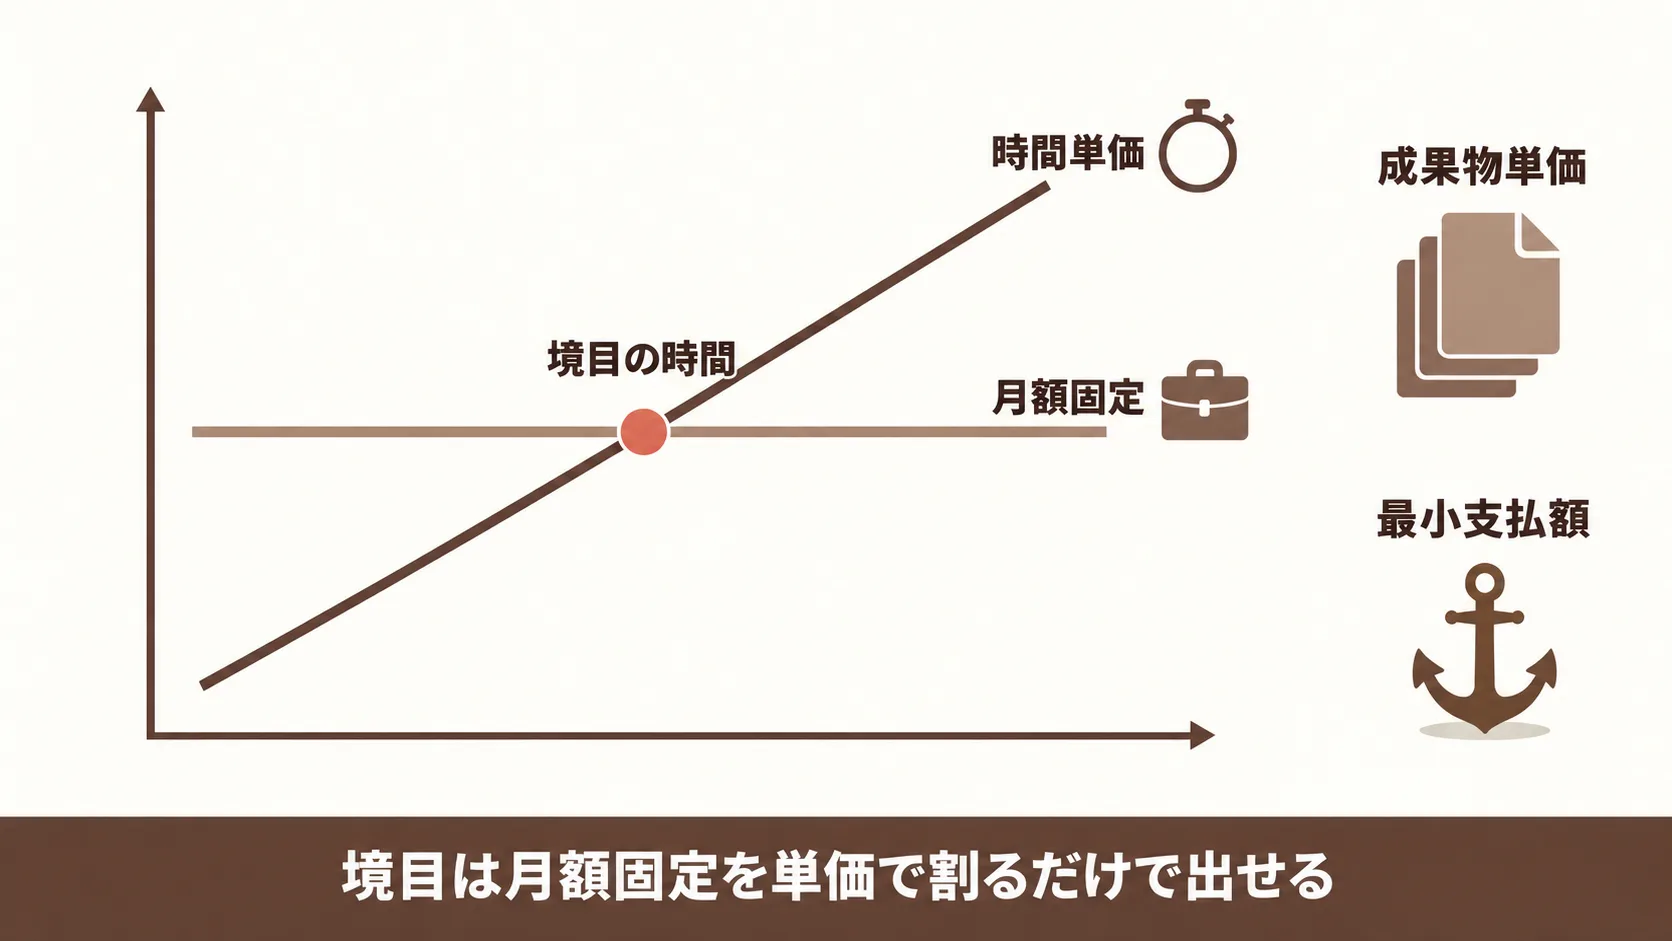
3つの払い方のどれが安いかは、自社の月の仕事量が境目より多いか少ないかで決まります。境目は月額固定を単価で割るだけで出せるので、見積もりを受け取ったら、自社が想定する時間や本数と比べてください。途中でやめる場合の支払いまで足すと、比べる額が実際の支出に近づきます。
3つの払い方で発注側が負うリスク
払い方ごとに、何に払うかと、量を読み違えたときに発注側が負うものが違います。
| 払い方 | 何に払うか | 発注側が負う読み違い | 先に決めておくこと |
|---|---|---|---|
| 月額固定 | 決めた範囲の作業 | 仕事が少ない月も同じ額を払う | 月の作業の範囲と量の目安 |
| 時間単価 | 働いた時間 | 稼働が増えるほど支払いも増える | 月の上限時間と、超えるときの合意 |
| 成果物単価 | 納品された成果物 | 本数は読めるが成果とずれやすい | 成果物の基準と、成果を何で測るか |
量が読めない立ち上げの時期は時間単価に上限をつけ、量が落ち着いてから月額固定に移すと、読み違いの負担を小さくできます。請負と準委任のどちらで結ぶかによって、完成の責任や報酬の決まり方も変わります。
月額固定と時間単価の境目を出す式
- 月額固定の額:F
- 時間単価:h
- 月の稼働時間:T
- 境目の時間=F÷h
Tが境目より多ければ月額固定が、少なければ時間単価が安くなります。Fとhには、インボイスで控除できない分を足した実質の額を入れます。相手ごとに登録の有無が違うと、税抜の見積もりで比べた順位と、実質の額で比べた順位が入れ替わることがあるためです。Tは、社内で同じ作業にかかった時間か、相手が見積もった稼働量から置きます。迷うなら少なめと多めの2通りを境目と比べてください。
月額固定と成果物単価の境目を出す式
月額固定と成果物単価は、月に頼む本数が境目を超えるかどうかで安い方が入れ替わります。成果物単価をp、月の本数をNとすると、境目の本数はF÷pで、Nがそれより多ければ月額固定が安くなります。
ただし、この式はNを何で数えるかを決めてから使います。支援してきた中では、成果の指標を記事の本数に置いたまま始めたコンテンツの依頼で、検索する人が求める内容とずれた記事ばかりが増え、成果に結びつかなかった型がありました。本数だけで数えると、式の上では安く見えても、成果に結びつかない本数まで払うことになります。検索順位や流入といった成果の指標を先に合意し、その指標につながる本数をNに置いてください。合意しても成果が保証されるわけではありませんが、払った本数と成果のずれに早く気づけます。
途中でやめるまでの最小支払額を足した比較
払い方を比べるときは、うまくいかずにやめる場合に最低いくら払うかまで足すと、実際の支出に近い額で比べられます。月額固定なら、最小支払額=F×残りの最低期間です。
最低期間の置き方
最低期間の置き方の一例として、業務委託のマッチングを仲介する事務局の実務では、契約は最低3か月からで、その期間内に打ち切っても残る月の分は支払いが要り、解約の予告は最低期間が過ぎてから1か月前に出す形をとっています。最低期間を設けない契約もあるので、式には自社の契約書の値を入れてください。最低期間や解約の条件の確かめ方は、次の記事で詳しく扱っています。
契約に定めが無いときの民法の扱い
見積もりから稟議に出す予算額を出す手順
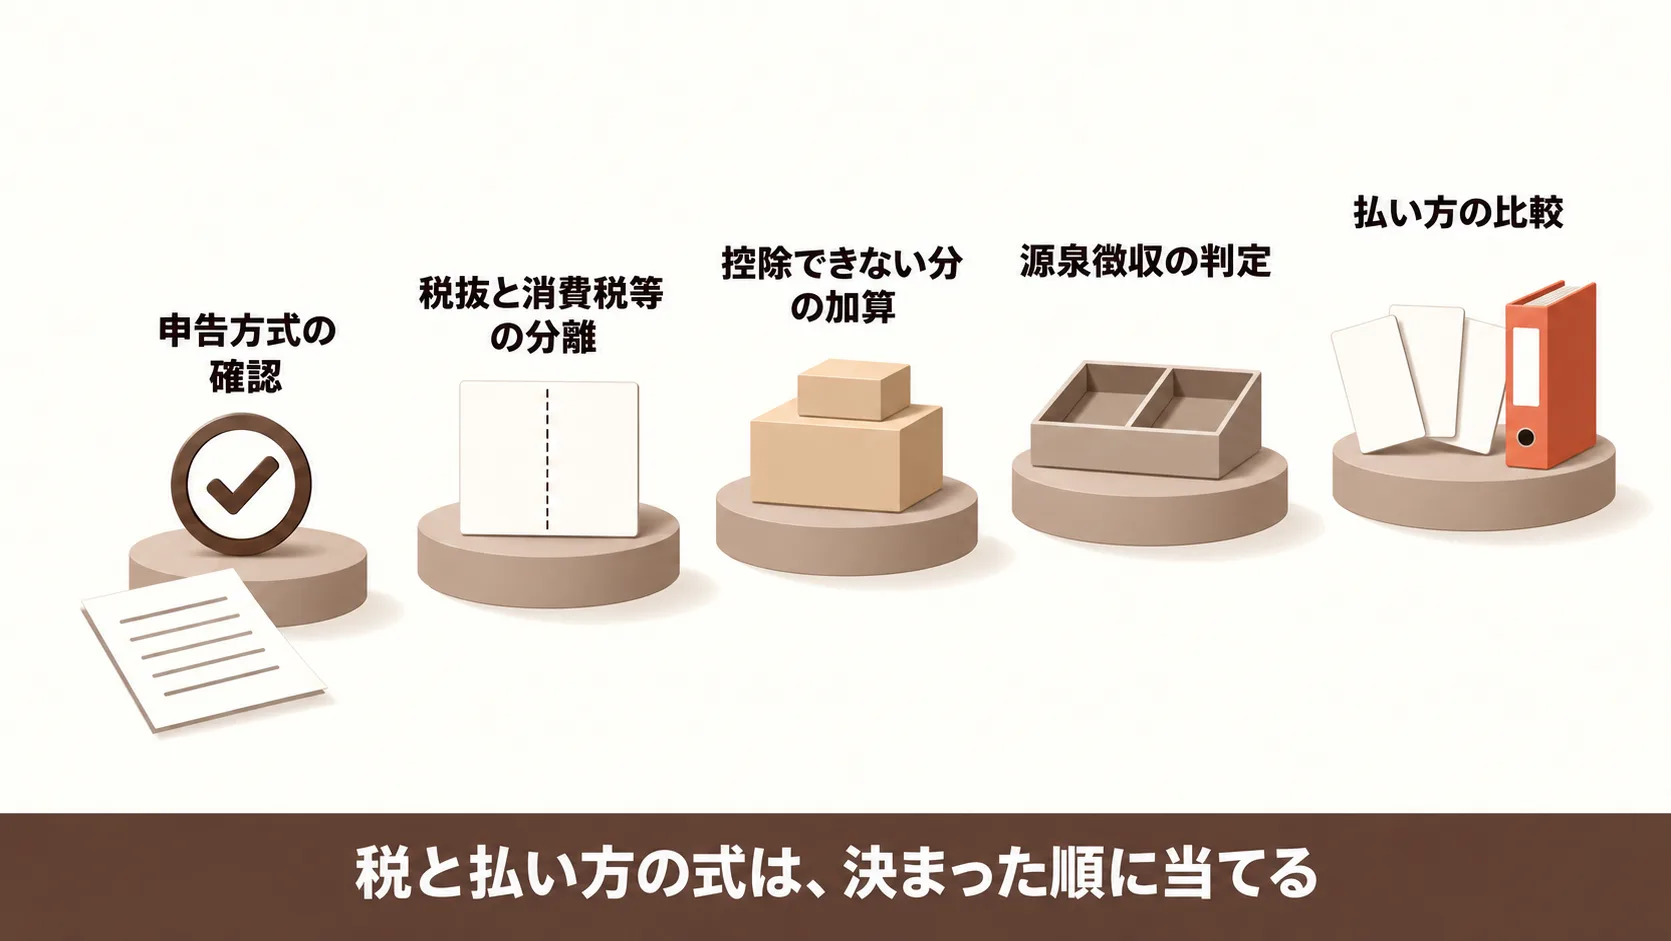
税と払い方の式は、決まった順に当てると、見積もりの月額を稟議に出せる予算額に直せます。順番を飛ばすと、控除できない分を足し忘れたり、源泉徴収で振込額がずれたりします。次の手順で1社ずつ計算し、同じ表に並べてください。
3つの式をつなぐ計算の順番
| 手順 | やること | 使う値 |
|---|---|---|
| STEP1:申告方式の確認 | 自社が原則課税か、簡易課税・2割特例・免税かを経理と確かめる | 自社の申告方式 |
| STEP2:税抜と消費税等の分離 | 見積もりを税抜の報酬と消費税等に分ける | 見積書の内訳 |
| STEP3:控除できない分の加算 | 原則課税なら、相手の登録と取引の時期から控除できない分を足す | 登録番号・割合の表 |
| STEP4:源泉徴収の判定 | 報酬の区分から源泉徴収の有無を決め、振込額と納付の月を出す | 報酬の区分・税率 |
| STEP5:払い方の比較 | 境目の時間や本数と、最小支払額で払い方を比べる | F・h・p・T・N・最低期間 |
STEP3の取引の時期は、役務なら原則として全部が完了した日で見ます。STEP1で簡易課税などと分かれば、STEP3は飛ばして構いません。
稟議に添えておく前提と確かめ先
稟議には、予算額と一緒に計算の前提を添えると、承認する側が数字を確かめられます。
- 自社の申告方式と、相手の登録番号
- 取引の時期と使った控除割合(月額で続く契約は、税務署か税理士に確かめた判定日)
- 源泉徴収の区分と、請求書での報酬と消費税等の分け方
- 最低期間と解約の予告、途中でやめたときの最小支払額
- 働き方の8つの確認点で、B側に寄る頼み方が無いこと
まとめ
見積もりの月額を予算に直すときの判断は、3つに分けて考えます。
- 税:原則課税の発注者は、相手の登録と取引の時期から控除できない分を足し、個人への報酬は源泉徴収の区分を決めてから振込額を出す
- 雇用:日数の線は無いので、8つの確認点で頼み方を見る。時間単価なら、時間と場所の指定や日々の指示を避ける
- 払い方:境目の時間や本数と、やめるまでの最小支払額で比べる
外注しても成果と法律上の最終責任は発注側に残ります。予算を相手任せにせず、自社で計算した前提とあわせて稟議に出してください。明日からできることは次の4つです。
- 経理に自社の申告方式を聞き、相手の登録番号を公表サイトで調べる
- 見積もりごとに稼働量と作業の範囲を書き出し、境目の式に入れる
- 頼み方を8つの確認点に当てはめ、B側に寄る項目を直してから契約する
- B側に寄る項目を直せない業務は、業務委託で頼むのを見送り、雇用で頼むかを検討する
SOKKIN MATCHは、プロのマーケター・クリエイターを業務委託で活用できるマッチングサービスです。元大手広告代理店出身のトップマーケターが課題を整理し、最適なプロ人財をアサインします。
サービスの詳細を見る
SOKKIN ACADEMYは、マーケターを社内で育てるeラーニング(動画学習)サービスです。現役マーケターが設計したカリキュラムで学び、外注に頼らず判断できる人材を育てることをめざせます。
サービスの詳細を見る- class="cat-item cat-item-" //子カテゴリーのidを入れる