IPO準備のマーケティング体制は、審査で見られる事業計画と予実管理の根拠になる数字から整えるのが確実です。どこまで整えればよいか迷う方は多いのですが、本記事で確かめた取引所・金融庁・日本公認会計士協会の公開資料の範囲では、マーケ体制そのものを独立した要件として求める記述は見当たりませんでした。問われるのは、売上と費用の計画を支えるマーケの数字を説明できるかです。この記事では、資料が何を見ていて何を求めていないかを確かめたうえで、申請までの期ごとに整える数字、予実に耐えるKPI(事業の進み具合を測る重要な指標)の置き方、担い手の確保、社外に出す業務の記録、費用の置き方を、自社で決められる順に整理します。
IPO準備の流れとマーケの数字の関わり
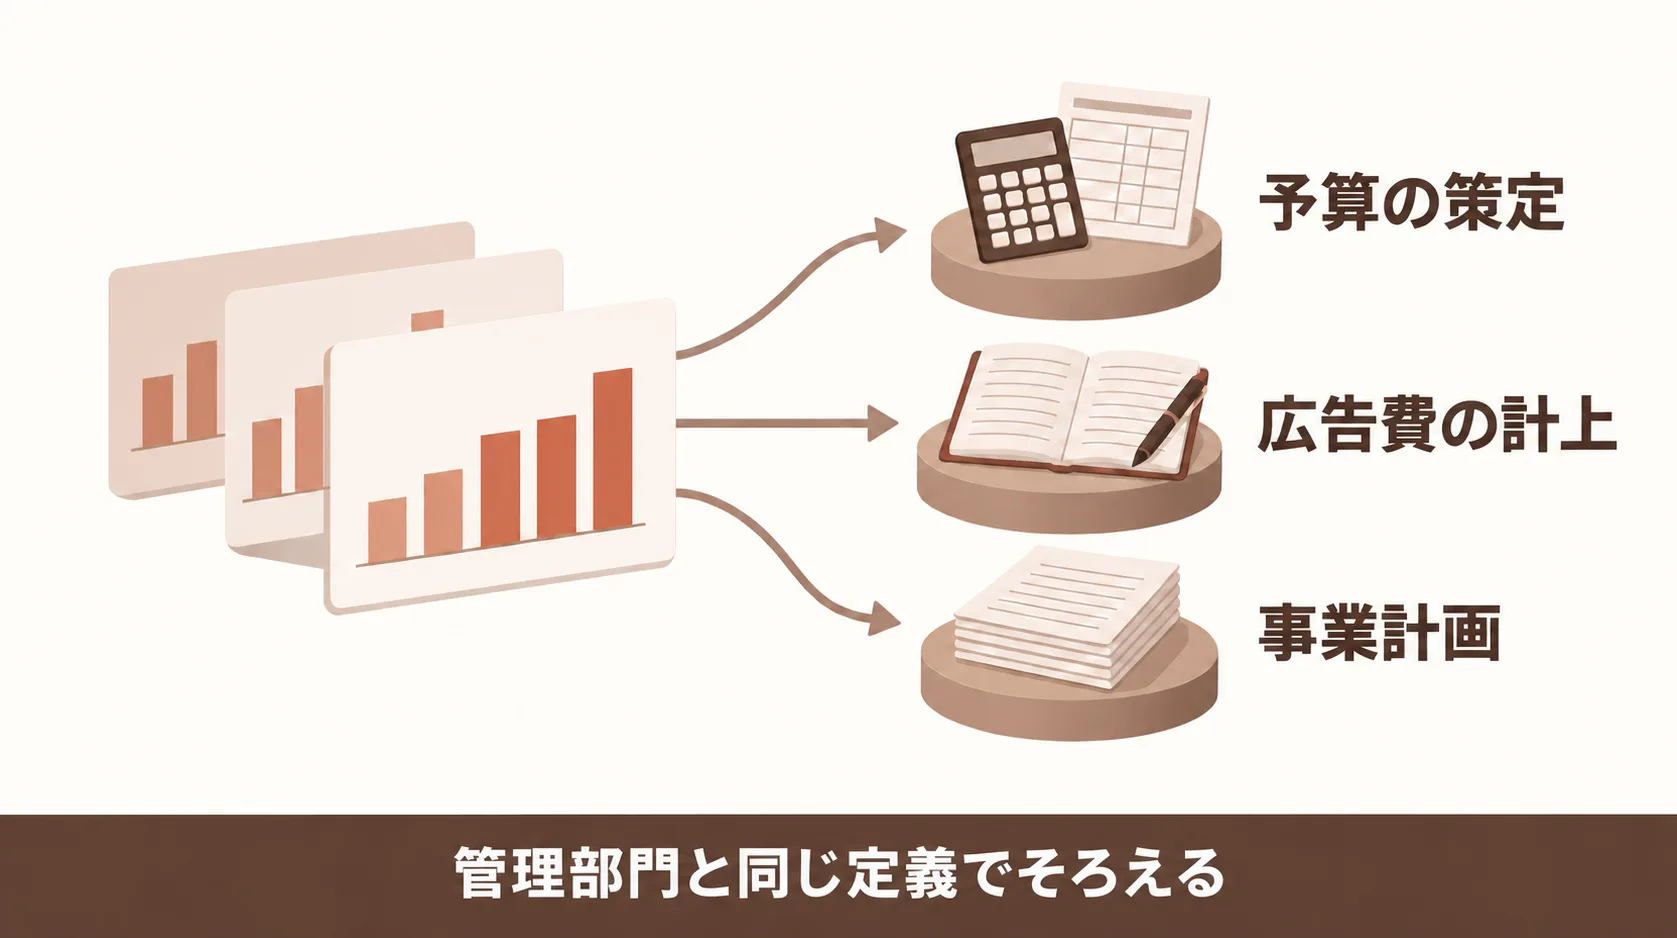
IPO準備でマーケが関わるのは、管理部門が扱う予実・事業計画・外部委託の管理を通してです。準備の全体像は取引所の資料に詳しいため、ここではマーケの数字が入ってくる場所だけを押さえます。
直前々期から申請期までの準備の流れ
IPO準備は、上場を申請する期を申請期とし、その前の期を直前期、さらに前を直前々期と呼んで進めるのが一般的です。新規上場ガイドブック グロース市場編(2026年9月15日版)には監査意見に関する申請要件が示されており、注には「直前々期の監査報告書に「限定付適正意見」が付された場合であっても、申請が可能です」とあります。直前々期の段階から監査法人の監査が関わってくる、と読んでおくと準備の順番を組みやすくなります。資本政策や内部統制報告制度(J-SOX)への対応などの実務は、同じガイドブックで確かめ、主幹事証券・監査法人に相談してください。
準備チーム・管理部門とマーケの接点
マーケの数字が管理部門の仕事に入ってくるのは、予算の策定、広告費の計上、事業計画の3か所です。準備チームは準備責任者やCFO(最高財務責任者)を中心に、経理・経営企画が予実と開示の土台を作ります。マーケ責任者が常にこのチームに入る必要はありません。ただ、広告費をどの期の費用として計上するか、売上計画の前提になるリードや商談の数字をどう出すかは、管理部門と同じ定義でそろえる必要があります。求められてから集め始めると準備が滞るので、月次で出せる形をマーケ側で先に用意しておきます。
上場審査でマーケの数字が問われる場面
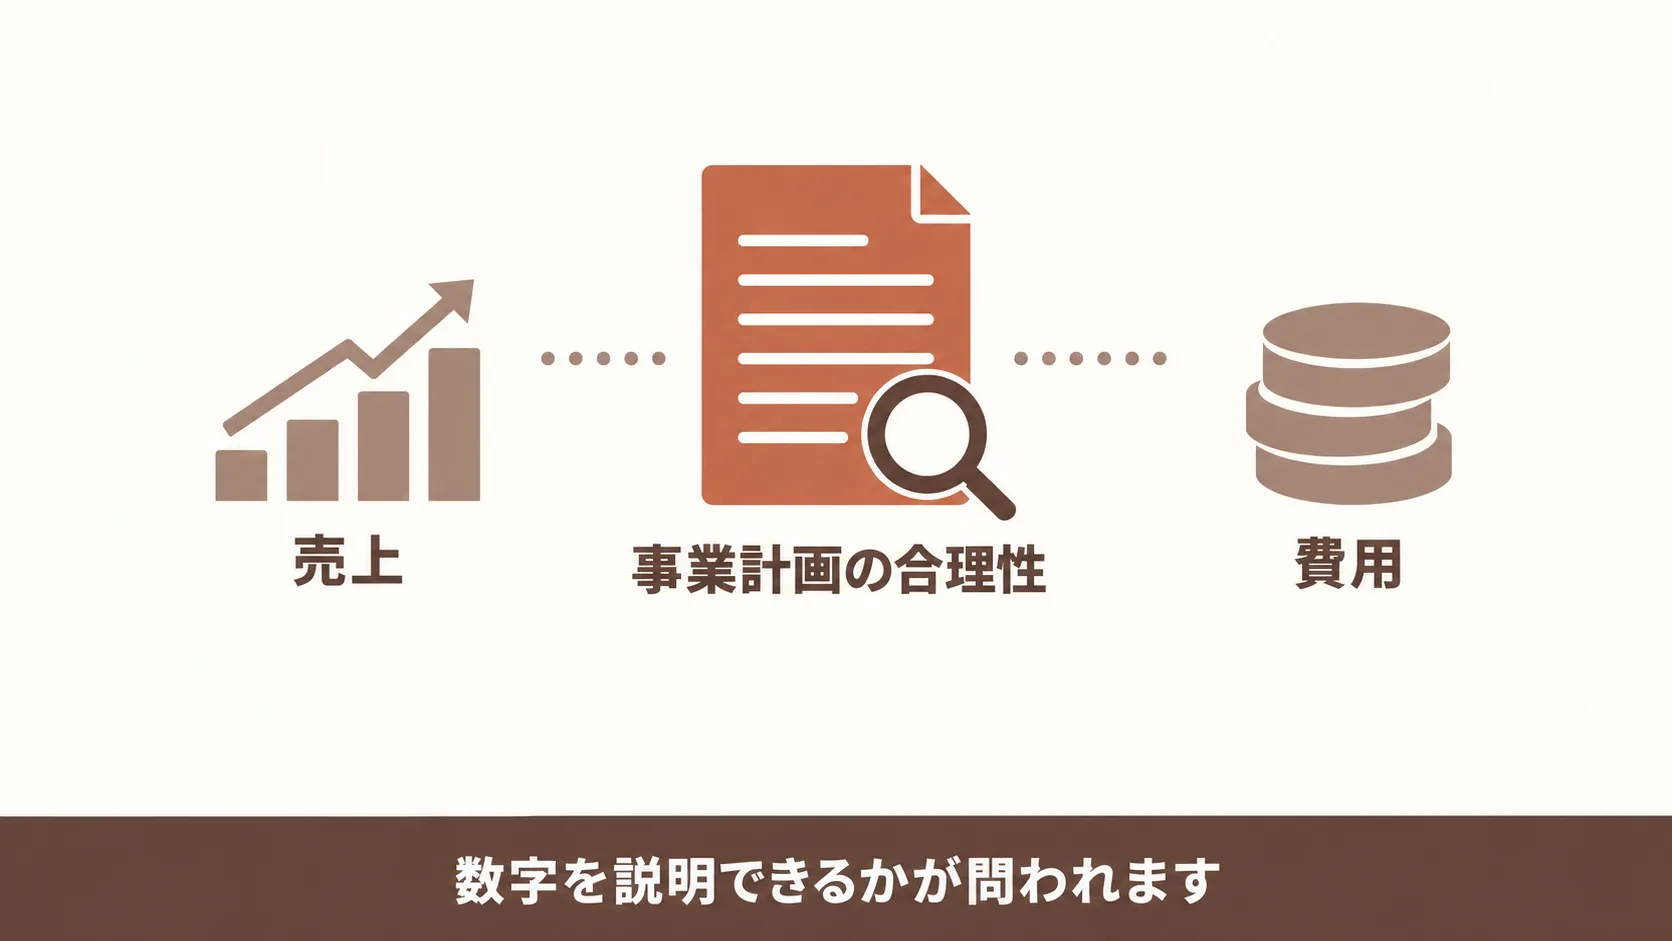
上場審査の項目に「マーケティング体制」はありません。マーケの数字が問われるのは、事業計画の合理性を確かめる場面で、売上と費用の根拠としてです。審査の項目、事業計画の観点、資料が求めていない範囲の順に確かめます。
審査で確認される5つの項目
グロース市場の上場審査は、次の5つの項目で行われます(上場審査基準概要(グロース市場))。
- 企業内容、リスク情報等の開示の適切性
- 企業経営の健全性
- 企業のコーポレート・ガバナンス及び内部管理体制の有効性
- 事業計画の合理性
- その他公益又は投資者保護の観点から東証が必要と認める事項
マーケの数字に最も関わるのは事業計画の合理性です。内容欄には「相応に合理的な事業計画を策定しており、当該事業計画を遂行するために必要な事業基盤を整備していること又は整備する合理的な見込みのあること。」とあり、計画の数字と、それを実行する土台がセットで見られると読めます。このページはグロース市場の基準で、プライム市場・スタンダード市場の基準は別に定められています。
事業計画の合理性と販売計画・投資計画
上場時点で赤字の計画を立てる会社は、広告宣伝費をかけた結果として売上がどう伸びるかを、前提つきで説明できるようにしておく必要があります。グロース市場編のガイドブックが、事業計画の合理性を確かめる観点として「販売計画(売上)」と「投資計画(費用)」を挙げているためです。
赤字の計画の場合に確認される観点
この観点には、「上場時点で赤字を計上する計画である場合には、例えば、以下のような観点からも事業計画の合理性について確認を行います。」という前置きがあります。投資計画では、「投資(P/L に計上されるもの(人件費や広告宣伝費等)も含みます)によって見込まれる効果(例えば、販売数量の増加や原価の低減、研究開発投資による新製品や新サービスの開始など)を事業計画に織り込んでいる場合、当該効果は合理的に見積もられていますか。」と問われます。
公的資料が求めていない範囲
本記事で確かめた取引所・金融庁・日本公認会計士協会の資料の範囲では、マーケティング体制を独立した要件として求める記述はありませんでした。審査の5項目にマーケの語は無く、ガイドブックでマーケの費用に触れるのは、赤字の計画の場合の投資計画の例に出てくる広告宣伝費だけです。
マーケに直接触れるのは上場後の開示の資料
マーケの計画や顧客獲得単価に直接触れるのは、上場後の開示の資料です。事業計画及び成長可能性に関する事項の開示 作成上の留意事項(2025年12月8日改訂版)は、グロース市場の上場会社が開示する資料の作り方を示したもので、経営指標の例に「顧客獲得単価」が、IPOの目的と関連付ける施策の例に「マーケティング計画」が挙がっています。どちらも「例えば」「考えられます」という例示で、記載が義務だとは書かれていません。
主幹事証券・監査法人に確かめる3点
資料に書かれていないからといって、求められないと言い切れるわけではありません。自社の扱いは、次の3点を主幹事証券と監査法人に確かめてください。
- 事業計画のどの数字の根拠として、マーケの数字の説明を求めるか
- 広告宣伝費の効果の見積もりを、どの粒度で示せばよいか
- 外部に委託しているマーケ業務について、どの記録を残しておけばよいか
申請までのマーケ体制の到達点
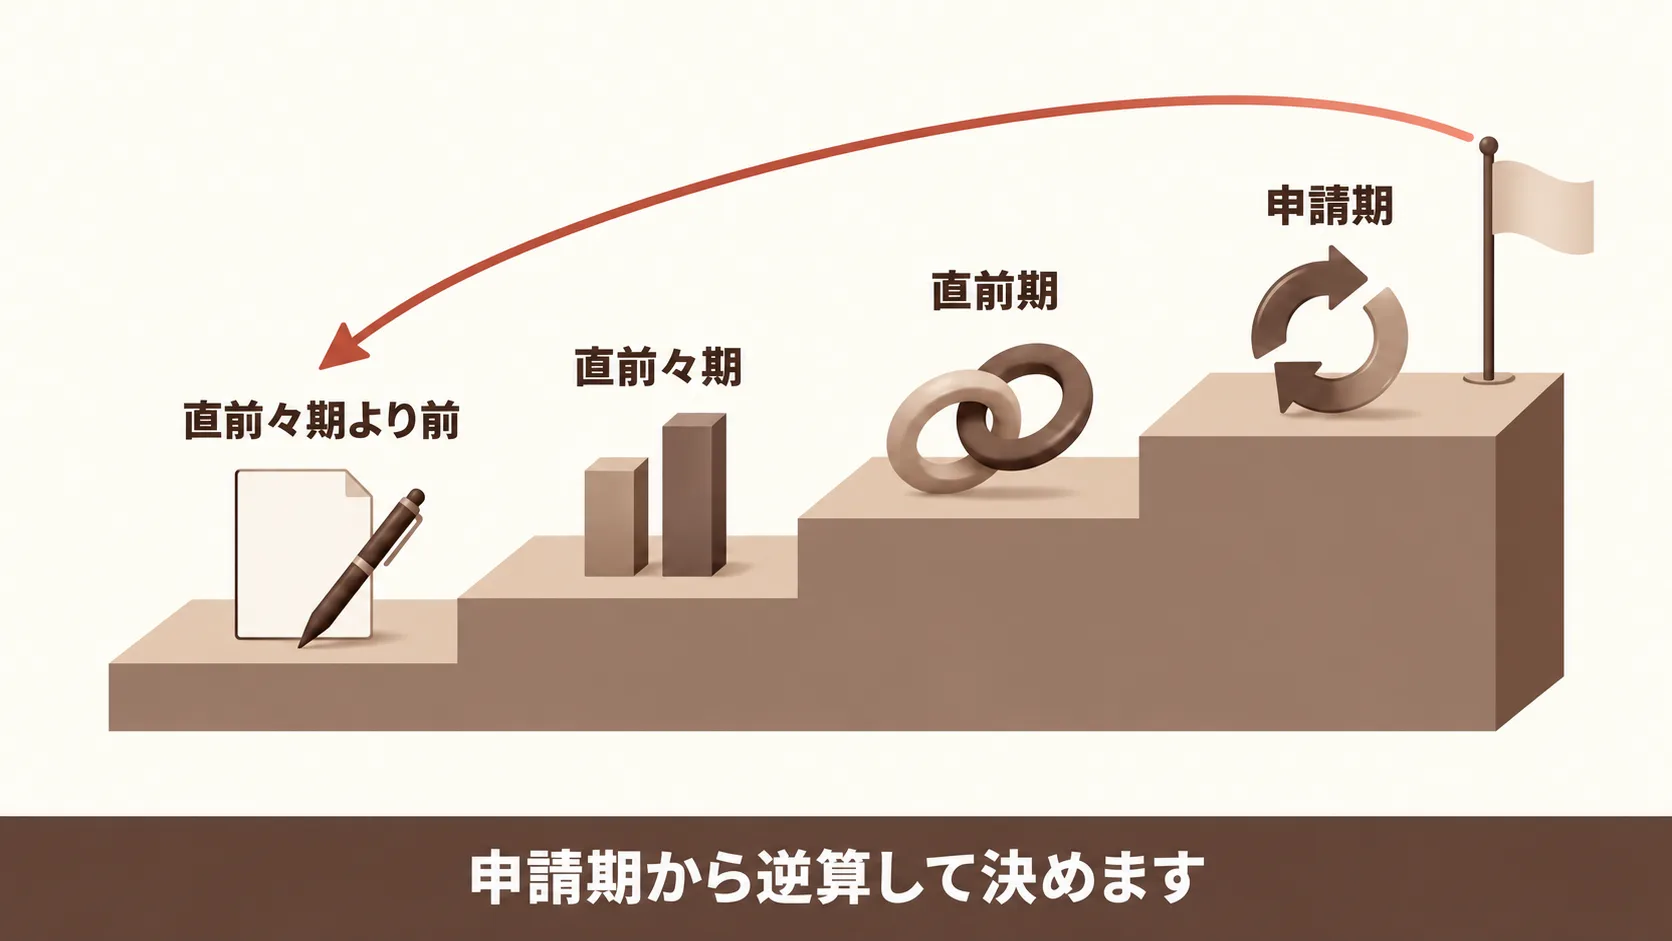
到達点は、申請期にまとめて整えるものではなく、期をさかのぼって決めるものです。まず現在地を確かめ、期ごとの到達点を置き、申請期から着手の期限を逆算します。
現在地を確かめるチェック項目
現在地は、管理部門から数字を求められたときにすぐ出せるかで確かめます。次の質問に「はい」と答えられない項目が、最初に手を付ける所です。
| 確かめる質問 | 「はい」と言えない状態の例 |
|---|---|
| チャネル別の獲得数と費用を、月次で出せますか | 広告の管理画面ごとに数字がばらばらで、合計を手で集めている |
| リードと商談の定義は文書になっていますか | 担当者ごとに商談の数え方が違う |
| 数字ごとの持ち主(集計し、説明する人)は決まっていますか | 数字を聞かれるたびに、別の人が調べている |
| 広告費の計上の期は、経理と一致していますか | 管理画面の費用と会計上の費用が合わない |
| 外部に任せている業務の範囲と成果物を、書面で示せますか | 口頭の依頼で進んでいる |
「はい」と言えない項目が多いほど、到達点に届くまでに時間がかかるため、着手を前倒しする判断材料になります。
期ごとに整えておく到達点
直前々期より前に数字の定義と集計の仕組みを固め、直前期には予実を月次で説明できる状態にしておくのが一つの目安です。申請期は、それを続けて運用し、ずれが出たら原因と修正を説明できることが到達点になります。下の表は一般的な設計で、取引所が期ごとの到達点を定めているわけではありません。
期ごとの到達点と出す数字
| 期 | 到達点 | その期に出す数字と粒度 |
|---|---|---|
| 直前々期より前 | リード・商談・受注の定義を文書にし、集計の担当を決める | チャネル別の獲得数と費用を月次で出せる形を作る |
| 直前々期 | 予算と実績を同じ定義で並べ、ずれの理由を記録し始める | 獲得数・商談数・受注数・費用の予算と実績を、月次・チャネル別で |
| 直前期 | 事業計画の売上の前提とマーケの数字をつなぎ、予実を月次で説明できる | 予算と実績に加え、商談化率・受注率・獲得単価の推移を月次で |
| 申請期 | 運用を続け、ずれが出たら原因と修正を説明できる | 前の期と同じ粒度を保ち、修正計画に反映した数字を残す |
表の当てはめ方
表の期は、自社の申請予定の期から当てはめてください。すでに直前期に入っているのに、直前々期より前の到達点が終わっていない場合は、定義の文書化と集計の担当決めを最優先にし、施策の改善は後に回すのが現実的です。数字の粒度を細かくするより、同じ定義で毎月出し続けることのほうが、予実の説明には効きます。
申請期から着手の期限を逆算する式
着手の期限は、申請期から逆算すると決められます。
着手の期限=申請期の始まり-数字で説明したい期間-着手までにかかる期間
数字で説明したい期間は、予算と実績を並べ始める期から申請期までの長さです。着手までにかかる期間には、担い手の確保や集計の仕組みづくりにかかる時間を入れます。求めた期限がすでに過ぎていれば、説明できる期間が短いことを前提に、定義の文書化から先に進めてください。
予実のずれに耐えるマーケKPIの設計
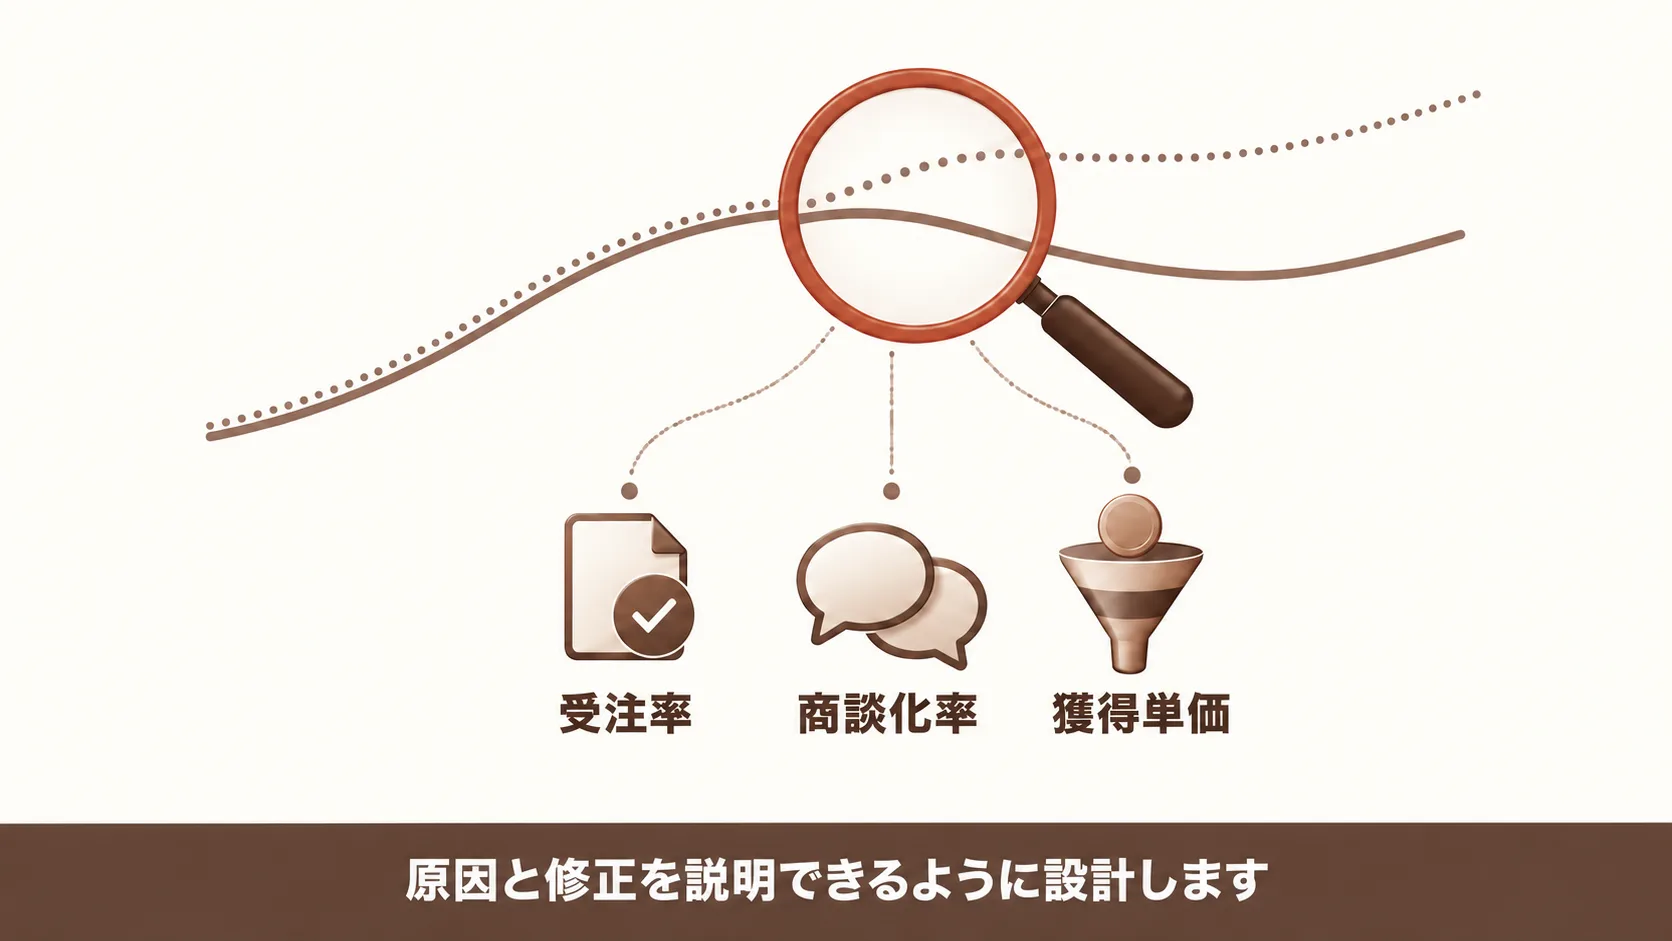
マーケのKPIは、予実のずれをゼロにするためではなく、ずれた後に原因と修正を説明できるように設計します。審査の資料も、ずれそのものより、その後の対応を見る書き方になっています。
予実の乖離で確認されること
予算と実績がずれたこと自体は、審査で問題視されるわけではありません。上場審査に関するFAQ集(2024年11月11日)には「予算が合理的に作られていれば、その後に予実が乖離したこと自体を問題視することはありません。乖離が生じた後の対応が重要です。」とあります。
逆算に使った率を事業計画の前提として残す
売上計画からリード数や広告費を逆算したら、使った率の根拠を事業計画の前提として文書に残してください。受注率・商談化率・獲得単価を、どの期間の実績から出したかが残っていないと、予実がずれたときにどこが外れたかを説明できません。
ずれたときに分けて見る表
| 率 | 前提として残すこと | ずれたときに分けて見ること |
|---|---|---|
| 受注率 | 何か月分の実績から出したか | 商談の中身が変わったのか、営業の体制が変わったのか |
| 商談化率 | リードと商談の定義、対象のチャネル | チャネルの構成が変わったのか、定義が変わったのか |
| 獲得単価 | 対象の期間と費用の範囲(広告費だけか、制作費を含むか) | 単価が上がったのか、獲得数が減ったのか |
この表があれば、ずれが出た月に、どの率が動いたかを先に示し、修正の時期を決める流れを作れます。上場後の開示の留意事項でも、グロース市場の上場会社向けの経営指標の例に顧客獲得単価が挙がっており、申請前から定義をそろえておけば上場後もそのまま使えます。
予実に置くKPIは件数でなく成果にそろえる
予実に置くKPIは、作業の件数ではなく、受注や流入といった成果に近い数字にそろえてください。件数だけを目標にすると、目標どおりに進んでいても売上計画とのつながりを説明できなくなるためです。よくあるのは、SEOの外注で記事の本数だけを目標に決めて始め、狙う検索語と中身のずれた記事ばかりが積み上がり、成果に結びつかなかった型です。最初から検索順位や流入で合意していれば、ずれも成果の側で説明できます。件数は進み具合を見る社内の補助の数字にとどめ、事業計画の前提には置かないのが安全です。
マーケの数字を回す社内の分担
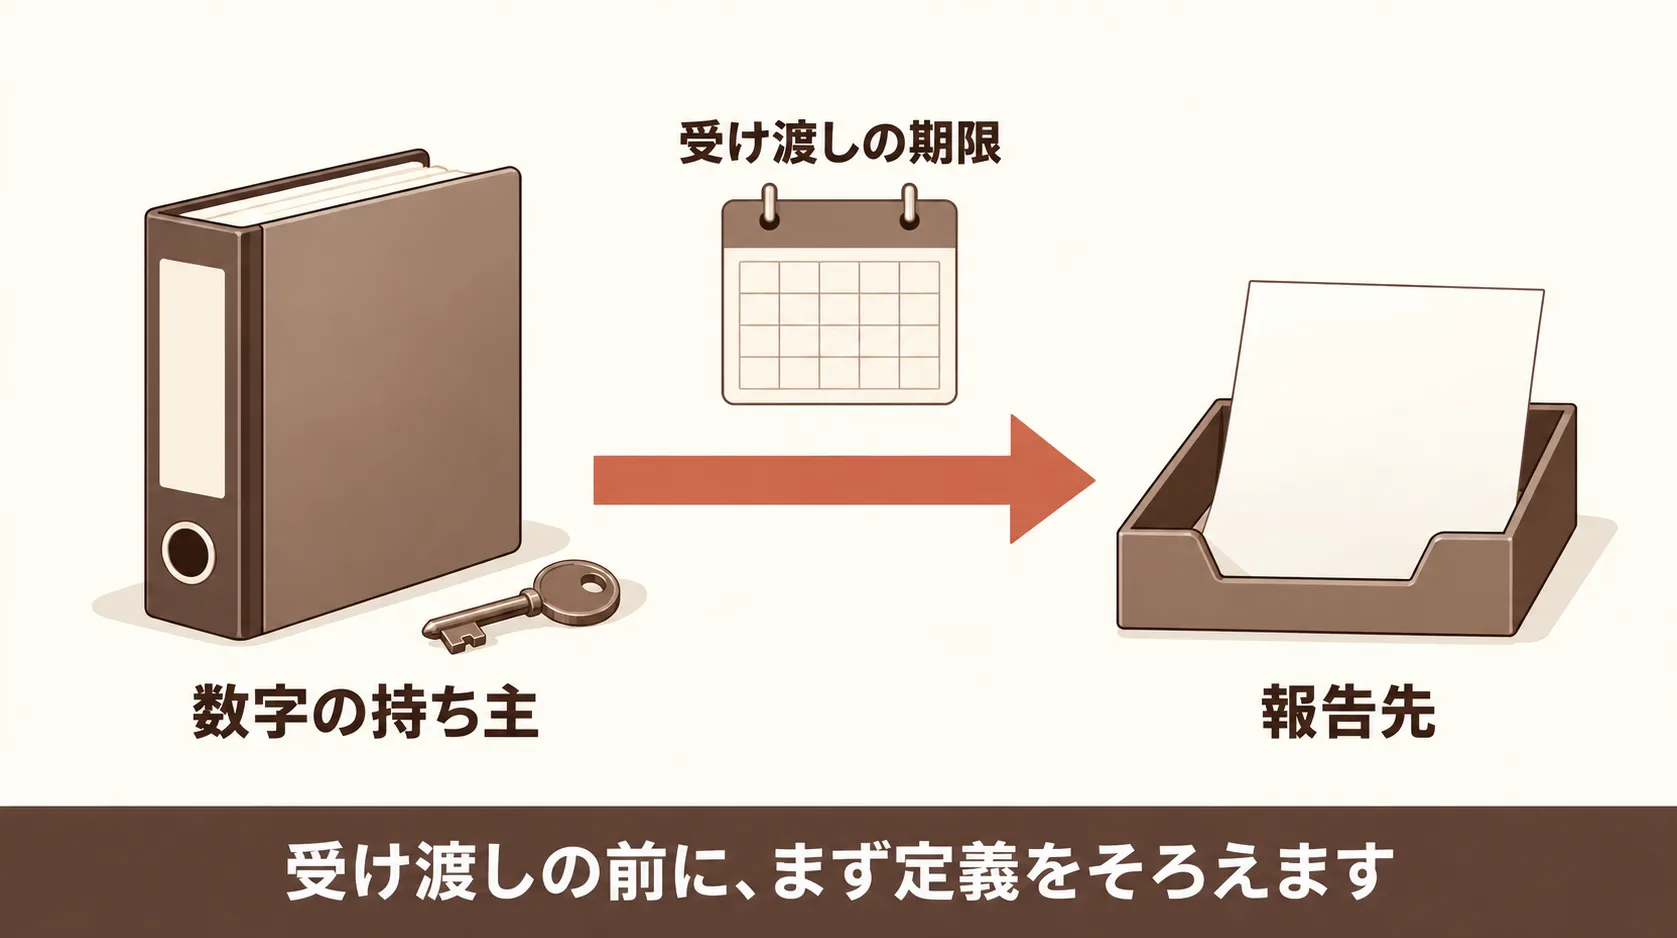
IPO準備での分担は、組織の形より、数字を誰が持ち、誰に、いつまでに渡すかで決めます。持ち主と受け渡しの期限が決まっていれば、予実の説明が特定の人に頼りきりになりにくくなります。
マーケ責任者が持つ数字と報告先
マーケ責任者が持つのは、リード数・商談数・獲得単価・広告費の予算と実績です。これらを月次で集計し、CFOと準備責任者に報告する流れを決めておきます。報告では数字を並べるだけでなく、計画とのずれ、その理由、次の月に変えることを1枚にまとめると、管理部門が予実の説明にそのまま使えます。
マーケ責任者を兼務で置く場合も、数字の持ち主は1人に決めてください。持ち主がいないと、ずれの原因を聞かれたときに答えられる人がいなくなります。組織の形や報告ラインそのものの選び方は、次の記事で整理しています。
CFO・経営企画・営業との受け渡し
申請までに間に合わせる人材の確保
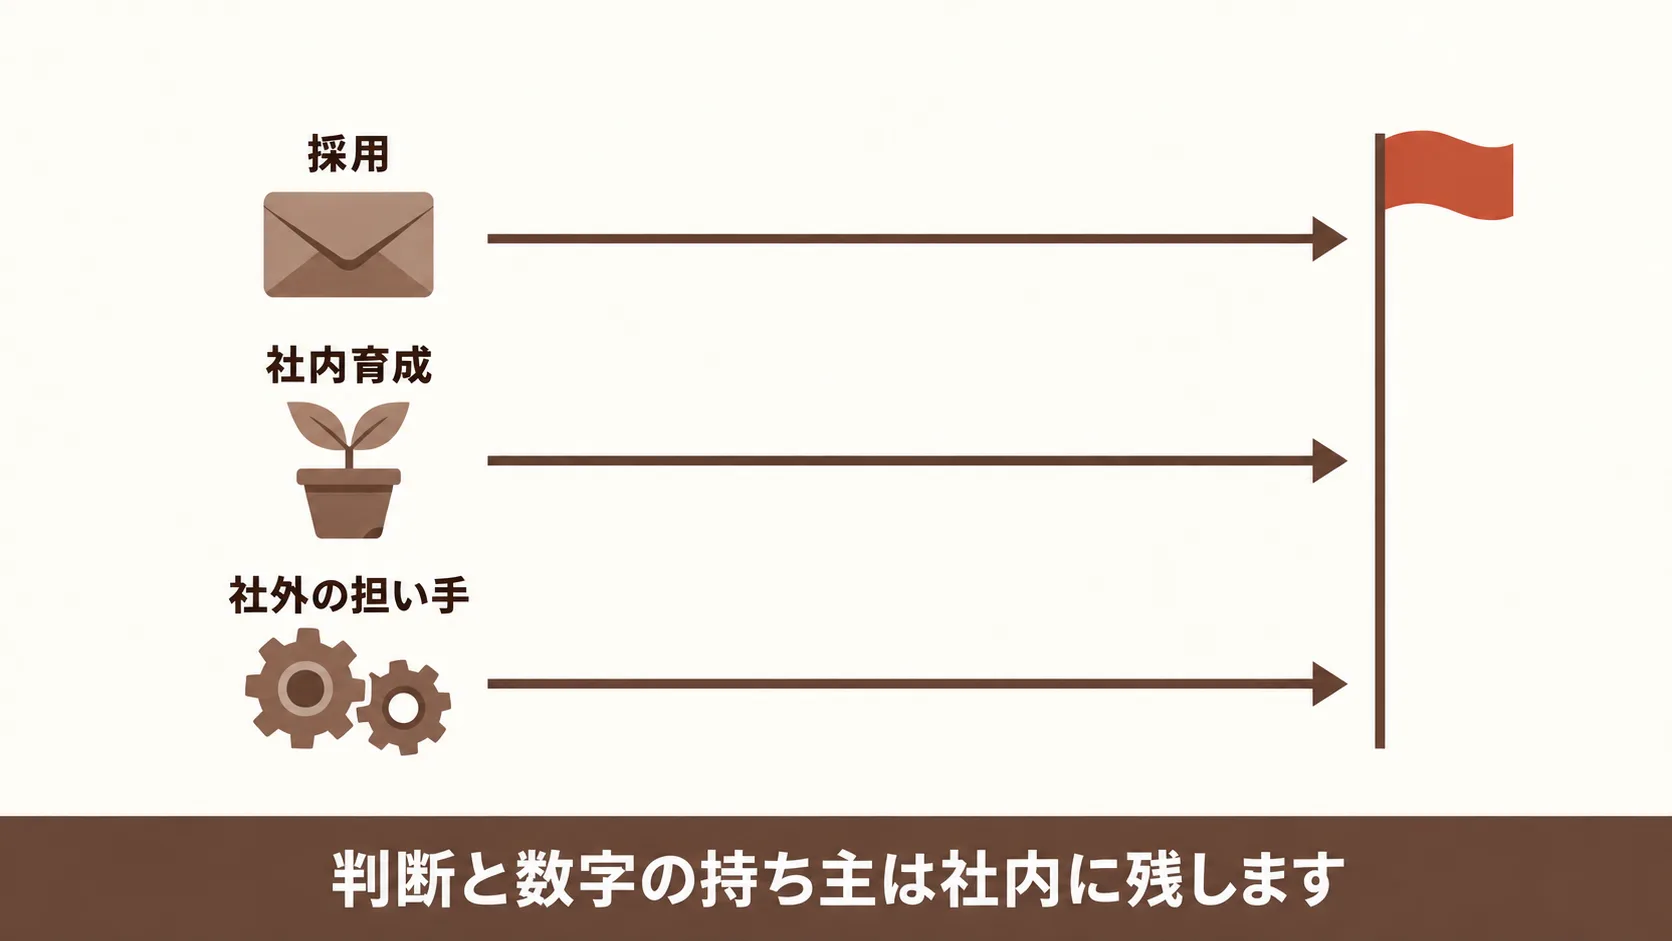
人材の確保は、手段の良し悪しより、申請までに数字を出せる体制になるかという時間で比べます。良い手段でも申請に間に合わなければ選べないためです。
手段ごとに体制が整うまでの時間
採用・社内育成・社外の担い手は、申請期までに数字を出せるかと、説明の責任を持つ人が社内に残るかの2つで比べます。
| 手段 | 申請期までに数字を出せるか | 説明の責任を持つ人が社内に残るか |
|---|---|---|
| 採用 | 採用が決まる時期しだいで、読みにくい | 残る |
| 社内育成 | 育つまで時間がかかり、直前期以降では間に合いにくい | 残る |
| 社外の担い手 | 着手を早めやすい | 社内に持ち主を置かないと残らない |
申請まで時間がある会社は採用や育成を軸にし、直前期に入っている会社は社外の担い手で数字を先に整えて、持ち主は社内に置く、という分け方が判断の目安です。費用と期間をより広く比べたい方は、次の記事が参考になります。
社員以外で補うときの前提
社外に出すマーケ業務の管理と記録
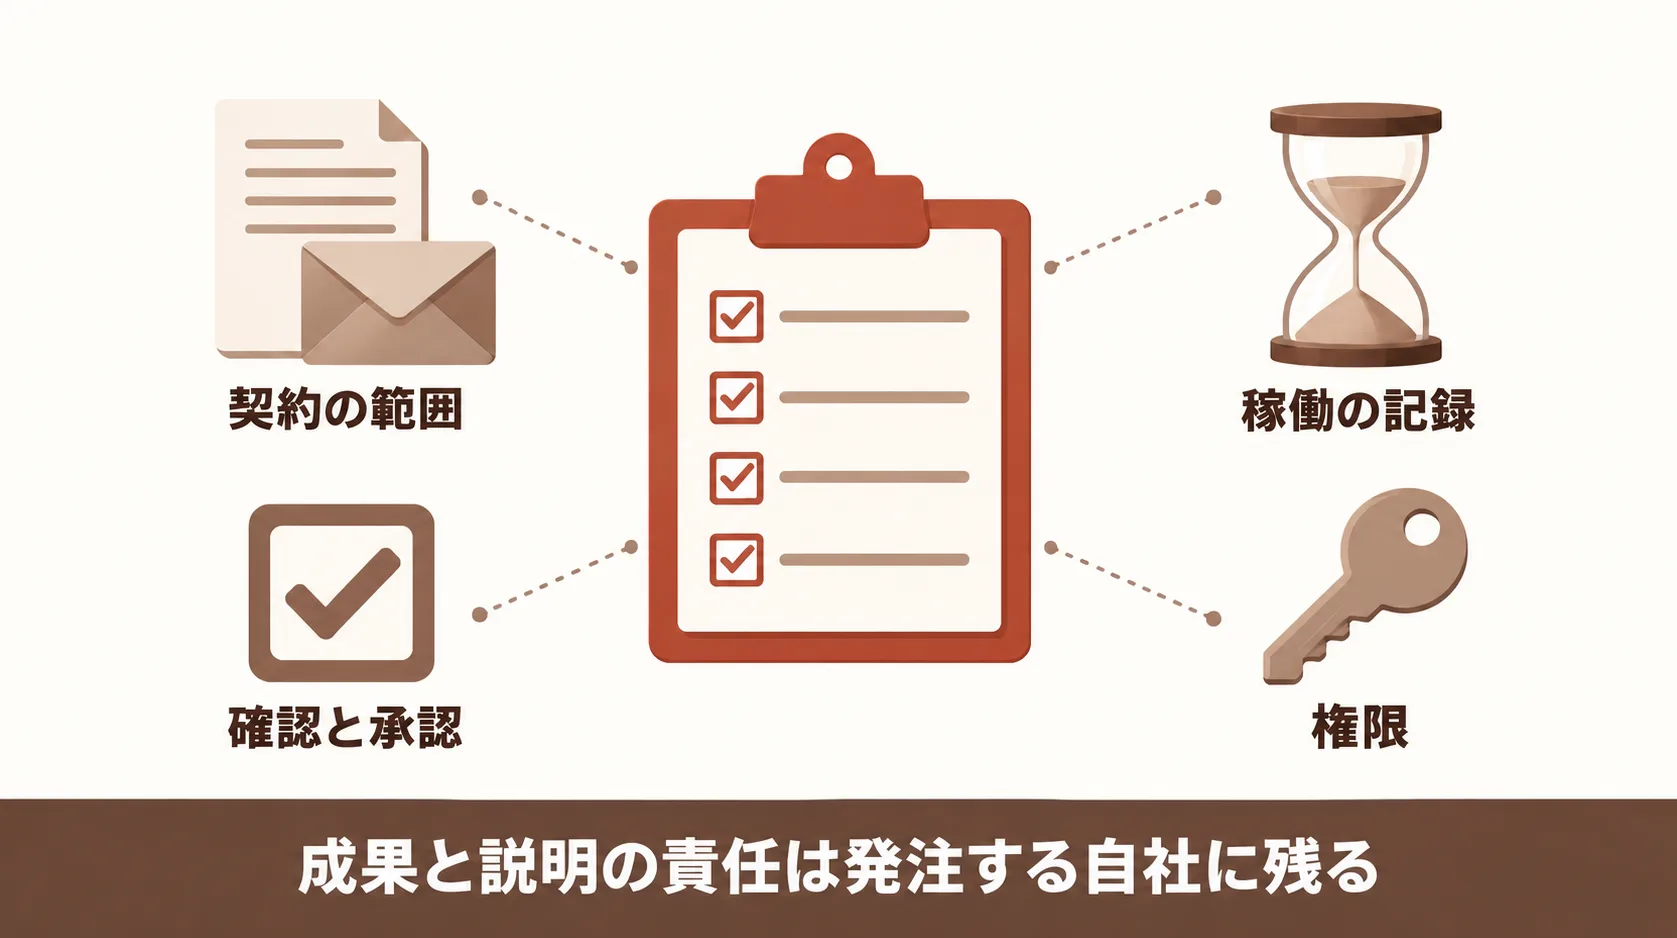
社外に出すマーケ業務の管理は、審査の資料にある外部委託の考え方と、上場後の内部統制の制度とを分けて考えます。2つは対象も時期も違うため、混ぜると必要以上の手間をかけることになります。
上場審査の資料が外部委託に求める管理と説明の考え方(総務・経理の例)
ガイドブックが外部委託について書いているのは、総務・経理などの管理部門の業務の例で、マーケの外部委託に直接触れる記述はありません。そのため、マーケを外に出しても審査で問題ないという意味には読めません。参考になるのは、委託した業務を自社で管理し、分析し、説明できるようにするという考え方です。
ガイドブックにある外部委託の記述
Q&Aでは「上場審査において、アウトソーシングすること自体を審査上直ちに問題視するものではありません」としたうえで、正確性や秘密保持を担保し、委託先から入手した資料を自社で分析できる体制が必要だとしています。事前チェックリストにも「当該委託業務に関する管理・情報分析・説明を自社の責任において適切に行うことができますか」という問いがあります。マーケの委託を設計するときも、この管理・分析・説明を自社でできるかを基準にすると、後の記録の設計がぶれにくくなります。
財務報告の内部統制が及ぶ範囲
ここで扱う資料は、上場後の財務報告に係る内部統制の制度のもので、上場審査の基準ではありません。マーケの委託がこの評価の対象になるかは、財務報告への影響の大きさで決まると考えられ、広告費の計上・請求や、それを扱うシステムなど、財務報告に関わる部分に限って考えるのが現実的です。
委託業務の評価についての資料の記述
財務報告に係る内部統制の評価及び監査の基準・実施基準は、外部に委託した業務の内部統制も評価範囲に含めるとし、例として財務諸表の作成の基礎となる取引の記録や、ITの開発・運用・保守の委託を挙げています。受託会社の内部統制の評価が求められるのは、委託業務が重要な業務プロセスの一部を構成している場合です。内部統制報告制度に関するQ&Aも、財務報告の信頼性への影響で評価範囲に含めるかを検討するとしています。どちらの例にもマーケの委託は挙がっていません。
業務ごとに残す記録と承認
外に出したマーケ業務は、誰が何を頼み、何を受け取り、誰が確かめたかを後から示せるように記録します。外に出しても、成果と説明の責任は発注する自社に残るためです。下の表は審査の資料に書かれた項目ではなく、管理・分析・説明を自社でできるようにする考え方から組み立てた設計です。
委託業務ごとの記録の表
| 管理すること | 残す記録 | 確認する人 |
|---|---|---|
| 契約の範囲と成果物 | 業務範囲と成果物を書いた契約書・発注書 | マーケ責任者・管理部門 |
| 稼働の記録 | 月ごとの作業内容と時間の報告 | マーケ責任者 |
| 成果物の確認と承認 | 確認した日と承認者が分かる記録 | マーケ責任者 |
| 広告アカウントやCRM(顧客情報を管理する仕組み)の権限 | 誰にどの権限を渡し、いつ外したかの一覧 | マーケ責任者・情報システムの担当 |
| 反社会的勢力との関係の確認 | 委託先についての確認の記録 | 管理部門 |
| 個人情報の取り扱い | 扱う範囲と方法を決めた書面 | 管理部門 |
広告費の請求が委託先を通る場合は、請求の内容と管理画面の数字を照合した記録も残すと、経理の計上と食い違いにくくなります。
事業計画に載せるマーケ費用の根拠
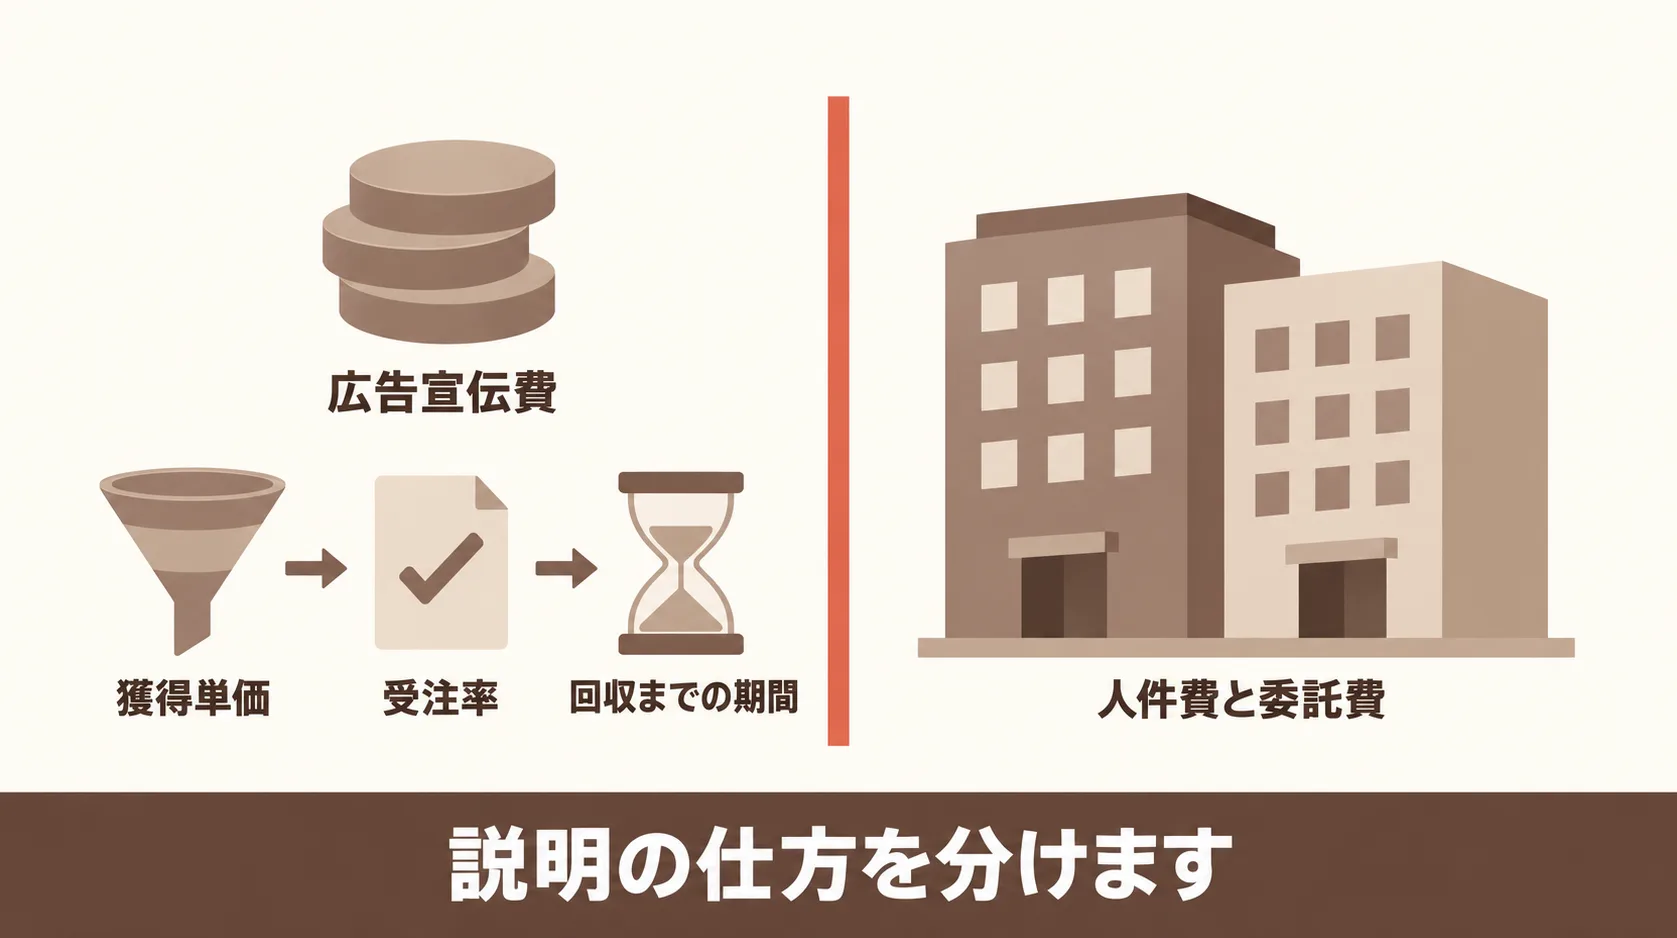
マーケ費用は、金額の大きさより、事業計画の中で何の前提に結びつくかを説明できる形にします。広告宣伝費と、人にかかる費用とで、説明の仕方を分けます。
広告宣伝費の効果を説明する形
広告宣伝費は、いくら使うかと一緒に、使った結果どれだけ受注が見込めるかの前提を置いて説明します。置く前提は、獲得単価、受注率、費用を回収するまでの期間の3つです。広告宣伝費を獲得単価で割れば見込める獲得数が出て、そこに商談化率と受注率を掛ければ見込める受注数が出ます。回収までの期間を月数で添えれば、効果の見積もりの根拠として説明できます。値は逆算に使った率と同じ実績の期間から取り、計画の途中で前提を変えたら、変えた理由も記録します。
人件費と委託費を置く期と区分
マーケの人にかかる費用は、広告宣伝費とは分けて、期をまたいで続く固定的な費用として事業計画に置きます。社員の人件費も業務委託の費用も、広告宣伝費のように成果に合わせて月ごとに増減させる費用ではないため、同じ区分に混ぜると効果の見積もりの前提がぼやけます。委託費の入力値としては、広告運用、SEO・コンテンツ制作、SNS運用、リード育成・IS(インサイドセールス)のどの領域でも、業務委託の費用は月15〜30万円の幅に入るのがおおむね一般的で、その前提になる稼働は週10〜20時間ほどです。どれだけ稼働できるかは担い手ごとに差が出るので、頼む範囲に合わせて見積もり直してください。どの期から置くかは、到達点の表で担い手が必要になる期に合わせます。
まとめ
IPO準備のマーケ体制は、本記事で確かめた公的資料の範囲では、それ自体が求められるものではなく、事業計画と予実の根拠になる数字を説明できるかが問われます。到達点は、数字の定義、集計、説明の順に、申請期から逆算して決めます。次の打ち合わせまでに手を付けられることを挙げておきます。
- 現在地のチェック項目に答え、「はい」と言えない項目を書き出す
- 申請予定の期を置き、着手の期限を逆算する
- マーケの数字ごとに持ち主を1人決め、CFOへの月次の報告の形を決める
- 外に出している業務の契約・稼働・承認の記録がそろっているかを確かめる
- 主幹事証券・監査法人に確かめる3点を、次の打ち合わせの議題に入れる
担い手が申請までに間に合わないと分かったら、社外の力を借りる選択肢も同じ物差しで比べてみてください。
SOKKIN MATCHは、プロのマーケター・クリエイターを業務委託で活用できるマッチングサービスです。元大手広告代理店出身のトップマーケターが課題を整理し、最適なプロ人財をアサインします。
サービスの詳細を見る
SOKKIN ACADEMYは、マーケターを社内で育てるeラーニング(動画学習)サービスです。現役マーケターが設計したカリキュラムで学び、外注に頼らず判断できる人材を育てることをめざせます。
サービスの詳細を見る- class="cat-item cat-item-" //子カテゴリーのidを入れる